企业财务管理制度及内控制度的建设
一、引言
在企业管理中,财务管理与内部控制是保障企业健康运行的基石。随着市场竞争的加剧和经营环境的复杂化,建立健全的财务管理制度和完善的内部控制体系已成为企业实现可持续发展、防范风险、提升效益的必然要求。本文将围绕企业财务管理制度及内控制度的建设展开探讨,分析其重要性、基本原则、主要内容及实施路径,为企业提供参考。
二、财务管理制度与内控制度的关系
企业财务管理制度是规范企业财务活动、处理财务关系的一系列准则和规程,涵盖资金管理、成本控制、预算管理、会计核算等方面。内部控制制度则是企业为合理保证经营合法合规、资产安全、财务报告真实完整,提高经营效率和效果,促进发展战略实现,而制定和实施的一系列控制活动、措施和程序。两者相互依存、相互促进:财务管理制度是内部控制的重要组成部分,而内部控制又为财务管理制度的有效执行提供保障。
三、财务管理制度建设的主要内容
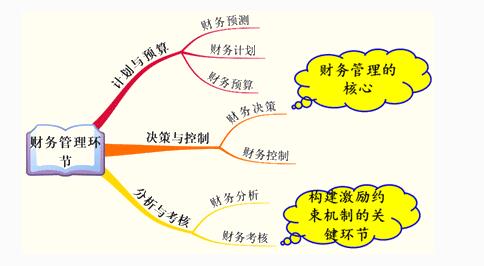
- 资金管理制度:包括现金管理、银行账户管理、资金审批与调度等,确保资金安全、高效运转。
- 预算管理制度:建立全面预算管理体系,涵盖预算编制、审批、执行、调整与考核,实现资源优化配置。
- 成本费用管理制度:明确成本核算方法、费用报销流程与标准,加强成本控制,提升盈利能力。
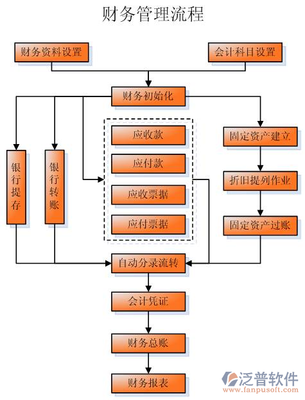
- 会计核算与报告制度:规范会计科目设置、凭证处理、账簿登记及财务报告编制,保证会计信息真实可靠。
- 税务管理制度:依法进行税务申报与筹划,防范税务风险,合理降低税负。
- 资产管理制度:对固定资产、存货、无形资产等进行全生命周期管理,维护资产安全完整。
四、内控制度建设的关键要素
- 内部环境:包括治理结构、机构设置、权责分配、企业文化等,是内控的基础。
- 风险评估:识别和分析经营中的内外部风险,确定风险应对策略。
- 控制活动:针对风险采取的控制措施,如不相容职务分离、授权审批、财产保护、预算控制、运营分析等。
- 信息与沟通:建立信息收集、传递与沟通机制,确保内外部信息及时准确流动。
- 内部监督:通过日常监督和专项监督,评价内控有效性,发现缺陷并整改。
五、财务管理制度及内控制度建设的实施路径
- 提高认识,加强组织领导:企业高层应高度重视,成立专门机构或指定专人负责,推动制度建设。
- 诊断现状,查找薄弱环节:全面梳理现有制度和流程,识别风险点和控制漏洞。
- 系统设计,完善制度体系:结合企业实际,借鉴先进经验,制定科学合理的制度文件。
- 强化执行,确保落地:通过培训、宣传等方式,使员工理解和掌握制度要求,严格执行。
- 动态优化,持续改进:定期评审制度执行效果,根据内外部变化及时修订,形成长效机制。
- 利用信息技术,提升管控效率:借助ERP、财务共享等系统,固化控制流程,减少人为干预。
六、案例分析
以某制造企业为例:该企业在快速发展过程中,一度面临资金链紧张、成本失控等问题。通过引入全面预算管理、建立严格的资金审批流程、实施不相容职务分离等内控措施,逐步构建了完善的财务与内控制度体系,实现了资金效率提升和成本显著下降,保障了企业稳健发展。
七、结论
企业财务管理制度及内控制度的建设是一项长期、系统的工程,需要企业全员参与、持续改进。只有不断完善制度、强化执行、动态优化,才能有效防范风险,提升管理水平,为企业的持续健康发展奠定坚实基础。在数字化时代,企业还应积极运用新技术,推动财务与内控的智能化转型,增强核心竞争力。
如若转载,请注明出处:http://www.dyjcdl.com/product/39.html
更新时间:2026-10-30 14:37:30