新《药品管理法》正式通过 财务管理视角下的药企合规与重塑
2019年8月26日,新修订的《中华人民共和国药品管理法》经十三届全国人大常委会第十二次会议表决通过,并于2019年12月1日起施行。这是该法自2001年修订后的又一次全面大修,被誉为“史上最严”的药品管理法。新法不仅重构了药品监管的制度框架,也对企业财务管理提出了全新的合规要求与转型挑战。
一、新法核心变革:从“重审批”到“全生命周期管理”
新《药品管理法》确立了药品上市许可持有人(MAH)制度,将药品质量责任主体从生产企业扩展至持有人,并贯穿研发、生产、经营、使用全链条。取消GMP、GSP认证,改为动态检查;建立药品追溯体系;加大处罚力度,最高的罚款可达货值金额的三十倍。这些变化直接增加了企业在质量管理、追溯系统建设、合规人员配置等方面的刚性支出。
二、对财务管理的直接影响
- 成本结构调整:企业需在短期内投入大量资金建立药品追溯系统、进行MAH质量体系升级、开展全员合规培训。研发阶段的安全性与有效性数据要求更严,临床试验成本相应上升。经营环节中,GSP认证取消后的常态化飞行检查可能带来停产整改风险,导致预期外损失。
- 合规成本显性化:原来以“认证”为导向的一次性投入,转为“持续合规”的日常运营成本。质量部门不再只是成本中心,而是风险控制的关键节点。财务预算需单独列支“合规专项”,并建立季度合规支出分析机制。
- 风险准备金计提:新法引入“首负责任制”和“惩罚性赔偿”,企业面临更高的产品责任索赔风险。财务上需根据产品 pipeline 和市场分布,评估潜在赔偿规模,合理计提产品责任准备金,并考虑投保药品责任险。
- 收入确认与返利模式变化:带量采购、医保支付改革与新法同步深化,药品价格下行趋势明显。财务需调整收入模型,重新测算不同产品的边际贡献,并审慎处理与经销商的返利、折扣及追溯调整。
三、企业财务管理的应对策略
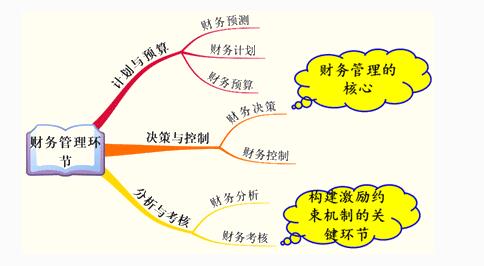
- 将合规指标纳入财务KPI体系:如“合规成本占营收比”“重大缺陷整改完成率”“追溯系统覆盖率”等,放在与利润、现金流同等重要的位置。
- 建立监管政策动态预算机制:由于药品监管法规仍处于快速迭代期,建议按年度预留不低于营收1%-2%的政策适配预算,用于系统改造、人员培训及应急整改。
- 强化跨部门协同:财务需与质量、注册、生产、法务建立联审机制,重大资本支出(如新建车间、更换设备)必须附有质量风险与合规影响评估报告。
- 完善内部控制与审计:新法要求企业建立药品安全事件应急处置制度。内部审计应每半年对追溯数据、不良反应报告、召回演练的财务支持情况出具专项意见。
- 优化税务筹划:研发费用加计扣除、高新认定等优惠政策可与新药注册结合,但不能与合规投入挂钩,避免产生税务合规叠加风险。具有MAH资格的企业还应关注集团内委托生产、委托储存的转让定价问题。
四、
新《药品管理法》的通过标志着中国医药行业进入“强监管、高合规、重责任”时代。对财务管理而言,这不仅是合规成本的增加,更是管理逻辑的升级:从短期利润导向转向长期风险调整后收益。谁能率先将财务体系与药品全生命周期质量管控融合,谁就能在行业洗牌中赢得信任与溢价。
审慎提醒:本文分析基于公开法律条文及行业实践,不构成正式会计或法律意见。企业应根据自身药品类别、商业模式及风险敞口,咨询专业机构并制定针对性方案。
如若转载,请注明出处:http://www.dyjcdl.com/product/34.html
更新时间:2026-10-24 07:39:04